Weekly #312 — 05.10.2026

Розділи
СВІТ
УКРАЇНА
Міжнародні ринки
Ключові фондові індекси закрились різнонаправленно. Світовий розпродаж державних облігацій вивів довгострокові ставки на максимуми за кілька десятиліть. Дохідність 10-річних американських держоблігацій сягнула максимуму з 2002 року, а 30-річних британських — з 1998 року. Інфляція в єврозоні прискорилася до 3,8%, базова в Токіо — до 2,7%. Слабкі дані про зайнятість у США послабили аргументи на користь жовтневого підвищення ставки Федеральної резервної системи. Китай, навпаки, здешевлює вартість грошей.
Сполучені Штати
Індекс широкого ринку S&P 500 знизився за тиждень на 0,26%. Лідерами зростання стали виробники чипів на чолі з Nvidia і розробники програмного забезпечення. Найгірші результати продемонстрували акції малих компаній.


Кількість робочих місць поза сільським господарством у вересні зросла лише на 29 тис. за консенсус-прогнозу Dow Jones у 84 тис., а безробіття піднялося з 4,1% до 4,2%, повідомило Бюро статистики праці. Звіт послаблює аргументи на користь підвищення ставки Федеральної резервної системи 27–28 жовтня. Регулятор підвищив ставку 16 вересня вперше з 2023 року.
Президент Федерального резервного банку Нью-Йорка Джон Вільямс 29 вересня допустив ще одне підвищення ставки «наприкінці цього року», але поспіху не бачить. Після виступу закладена у ф'ючерси імовірність жовтневого підвищення знизилася з 70% приблизно до 50%. Член Ради керуючих ФРС Майкл Барр того ж дня заявив, що очікує подальших підвищень.
Q3 2026 року став для американських державних облігацій найгіршим з 1994 року: дохідність 10-річних паперів зросла за квартал на 87 базисних пунктів і 30 вересня сягнула 5,29%, максимуму з 2002 року. Дорожчі запозичення посилюють фінансові умови без нових рішень ФРС. Розпродаж підживлюють війна з Іраном, запозичення під проєкти штучного інтелекту та дефіцит бюджету.
Європа
Індекс STOXX 600 знизився за тиждень на 1,14%. У п'ятницю лідерами зростання стали технологічні компанії на чолі з виробниками чипів. Найгірші результати продемонстрували банки, які зазнали найбільшого тижневого падіння з квітня. Дохідність 10-річних німецьких державних облігацій на закритті п'ятниці становила 3,45%.
Інфляція в єврозоні у вересні, за попередньою оцінкою Євростату, прискорилася з 3,2% до 3,8%, а енергоносії подорожчали на 18,8%. Базова інфляція зросла до 2,5%, а послуги подорожчали на 3,2%, тож енергетичний шок поширюється на інші ціни. Європейський центральний банк підвищив ставку у вересні, а ф'ючерси закладають 81,8% імовірності нового підвищення в грудні.
Дохідність 30-річних британських державних облігацій 1 жовтня сягнула 5,94%, максимуму з 1998 року, а 10-річних — 5,40%, максимуму з 2007 року. Акції британських банків подешевшали на 4,2% перед жовтневим бюджетом, а ф'ючерси закладають 85% імовірності, що Банк Англії підвищить ставку в листопаді. Членкиня Комітету з монетарної політики Кетрін Манн 1 жовтня назвала поточну політику недостатньо жорсткою.
Китай
Індекс SSE Composite знизився на 1,19% за три торгові сесії перед закриттям бірж на святкування Дня утворення Китайської Народної Республіки. У вівторок лідерами зростання стали девелопери. Найгірші результати продемонстрували виробники чипів і компанії штучного інтелекту. Дохідність 10-річних китайських державних облігацій не змінилася і становила 1,68%.
Народний банк Китаю 29 вересня знизив ставку однорічного інструменту забезпеченого кредитування з 1,75% до 1,5% і збільшив квоти рефінансування на 200 млрд юанів для технологічних компаній та на 500 млрд юанів для аграріїв і малого бізнесу. Пакет здешевлює кредит, але не підтримує фондовий ринок безпосередньо. Перед цим Державна рада пообіцяла посилити контрциклічну підтримку.
З 1 жовтня держава на строк до п'яти років субсидує 1 процентний пункт ставки за новою іпотекою для покупців першого житла вартістю до 1,5 млн юанів, повідомило Міністерство фінансів. Галузевий індекс нерухомості CSI 300 протягом сесії 30 вересня падав на 9%, але відіграв більшу частину втрат. Ринок житла залишається головним гальмом економіки.
Офіційний індекс ділової активності в промисловості у вересні зріс з 49,8 до 50,1, а в невиробничому секторі — з 49,0 до 50,2, повідомило Національне бюро статистики. Будівельна активність досягла максимуму цього року, проте індекс нових замовлень у невиробничому секторі становив лише 46,5, тож попит залишається слабким. Промисловість підтримують експорт і попит на обладнання для штучного інтелекту.
Японія
Індекс Nikkei 225 зріс за тиждень на 2,93%. Базова інфляція в Токіо у вересні прискорилася з 1,8% до 2,7% за прогнозу 2,4% і вперше з січня перевищила ціль у 2%. Показник без свіжих продуктів і енергоносіїв прискорився з 2,0% до 3,0%, що посилює аргументи за нове підвищення. Ціни на послуги прискорилися з 1,4% до 2,3%, тож компанії перекладають на споживачів витрати на оплату праці.


Crypto Recap
Регулятори США створюють крипторежим без Конгресу; Європа прискорює роботу над цифровим євро. Після провалу законопроєкту CLARITY в Сенаті американські регулятори переписують правила власними роз'ясненнями та проєктами норм, без голосування в Конгресі. Опора галузі у Вашингтоні тим часом звужується: з влади та лобістських структур ідуть її союзники. Європа в цей же час просуває цифровий євро з регуляторною підтримкою, водночас виступаючи за обмеження винагород за стейблкоїнами.
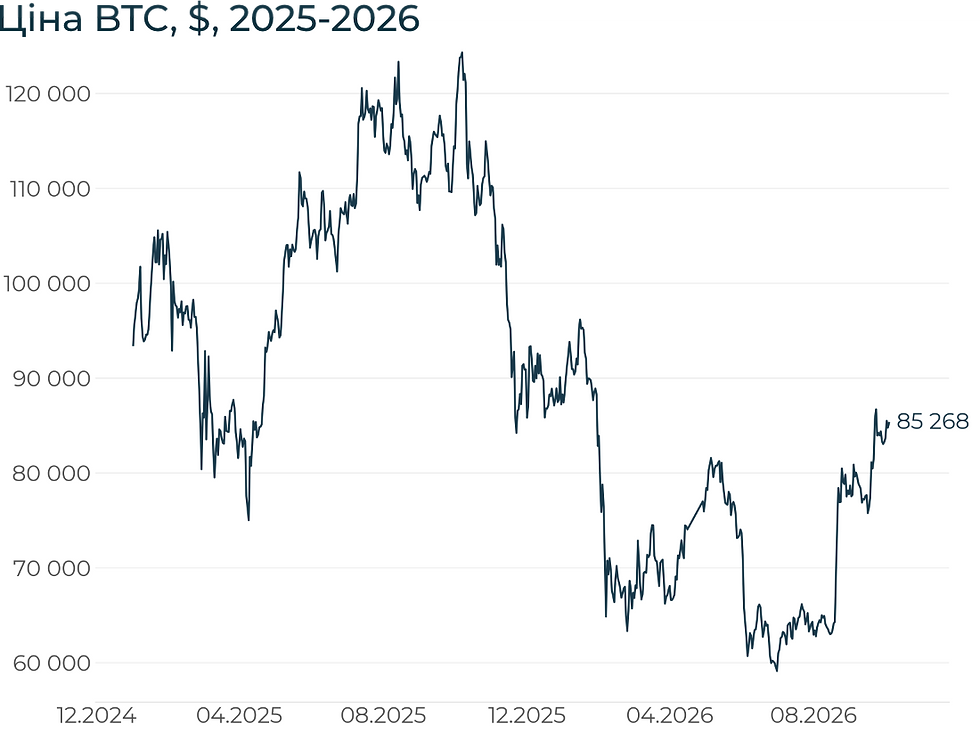

Регулятори США пишуть крипторежим без Конгресу. Американські відомства замінюють закон, що не відбувся, роз'ясненнями апарату та проєктами правил. Співробітники Комісії з цінних паперів і бірж США (SEC) роз'яснили, що програми викупу токенів у діючій децентралізованій мережі не створюють інвестиційного договору за тестом Хауї. Токени, отримані за стейкінг, не завжди вважаються цінними паперами. Обов'язкової юридичної сили роз'яснення не мають. SEC пропонує дозволити інвестиційним консультантам і фондам самостійно зберігати криптоактиви, а трастовим компаніям із ліцензією штату — бути їхніми кастодіанами. У Robinhood вважають ці послаблення недостатніми.
Криптогалузь втрачає союзників і наживає супротивників у Вашингтоні. 2 жовтня SEC залишила комісарка Гестер Пірс, яка з лютого 2025 р. керувала криптовалютною робочою групою агентства. У комісії залишаються двоє членів, обидва республіканці: Пол Аткінс і Марк Уєда. Генеральна директорка Асоціації блокчейну Саммер Мерсінгер піде з посади 16 жовтня, після провалу голосування щодо CLARITY. Демократи Постійного підкомітету Сенату з розслідувань 28 вересня опублікували звіт про Tether. Згідно зі звітом, 87% із 757 гаманців, причетних до фінансування іранського тероризму, працювали переважно з USDT. Сенатор Річард Блюменталь зажадав від генпрокурора Тодда Бланша та міністра фінансів Скотта Бессента розслідувати порушення.
Європа ставить цифровий євро попереду стейблкоїнів. ЄЦБ із січня до червня 2027 р. проведе з фінтех-компаніями тестування цифрового євро та вивчить платежі AI-агентів. Цифровий євро можуть запустити в середині 2029 р. за умови ухвалення законів. ЄЦБ запропонував під час перегляду Регламенту ЄС про ринки криптоактивів (MiCA) поширити обмеження винагород за стейблкоїнами на кредитні, позикові та стейкінгові угоди. Петицію проти цього підписали 126 тис. осіб, а Stand With Crypto вважає, що обмеження ставить стейблкоїни ЄС у невигідне становище. Капіталізація євростейблкоїнів, за даними DefiLlama, у 376 разів менша, ніж доларових. Голова Європейського органу з цінних паперів і ринків (ESMA) Верена Росс заявила, що у 2027 р. регулятор змістить акцент із нормотворчості на нагляд.
Управління з фінансового регулювання та нагляду Великої Британії (FCA) почало приймати заявки за новим режимом крипторегулювання. Компанії мають подати заявку до 28 лютого 2027 року, до набуття чинності новими правилами 25 жовтня 2027 року. Режим охоплює фірми, які забезпечують торгівлю криптовалютою, транзакції, стейкінг і зберігання активів. Дотримання правил щодо протидії відмиванню грошей не призведе до отримання ліцензії. Компаніям також потрібно виконати вимоги щодо розкриття інформації про криптоактиви, фінансової стійкості та захисту споживачів. Поки заявки компаній розглядаються, вони можуть і далі надавати криптопослуги, зокрема залучати нових клієнтів.
Фінансові регулятори Нью-Йорка та Вайомінгу підписали угоду про координацію нагляду за криптокомпаніями. Вони обмінюватимуться технічними даними та проводитимуть спільні перевірки компаній, що працюють в обох штатах. Меморандум також запроваджує протоколи обміну фінансовими даними між регуляторами та спільні примусові заходи. Для цього регулятори обмінюватимуться інформацією під час розслідувань. Нововведення поширюються на фірми, які вже регулюються в обох штатах, і на ті, що намагаються отримати ліцензії. Компанії, які регулюються в одному штаті щонайменше три роки, можуть отримати прискорене ліцензування в іншому.
Податкова служба Іллінойсу уточнила правила нового оподаткування криптотранзакцій за ставкою 0,2%. Стейблкоїни підлягають оподаткуванню, тоді як NFT виключать зі списку. Транзакції в DeFi, як правило, звільняються від податку, за винятком випадків, коли користувачі сплачують збори, що вважаються «цінною винагородою». До таких належать комісії протоколу, які стягуються за експлуатацію чи обслуговування платформи. Мережеві збори та збори за свопи, що сплачуються виключно постачальникам ліквідності, не оподатковуються. Перекази з CEX на некастодіальні гаманці клієнта також можуть оподатковуватися, якщо біржа стягує комісію. Закон набирає чинності 1 січня 2027 року. Податкова служба штату прийматиме пропозиції до 30 жовтня.
Binance Pay запроваджує платежі в 100 криптовалютах у Японії через PayPay. Сервіс працює через платформу HIVEX, яка поєднує закордонні сервіси з місцевими продавцями. Binance Pay конвертує токени в USDT, після чого їх переводять в єни для розрахунків із продавцями. Компаніям не потрібно окремо підключатися до сервісу. У 2025 році Японію відвідала рекордна кількість іноземних туристів — 42,7 млн осіб. PayPay приймають у мільйонах точок по всій країні, зокрема у великих мережах, невеликих магазинах, автоматах, таксі та громадському транспорті. HIVEX також підтримує дев'ять інших закордонних платіжних сервісів із Китаю, Гонконгу й Тайваню.


Сировинні
Газ
У понеділок листопадові ф'ючерси на TTF склали $929,1 за тис. куб. м (+2,6% за тиждень), спотова ціна виросла до $929,0 (+2,3%). Ринок торгувався у вузькому діапазоні — стабільне відновлення норвезьких поставок та рекордний з лютого транзит СПГ через Ормузьку протоку врівноважували зростання сезонного попиту та выдносн низькі запаси газу цього року порывняно з минулорычними, котры багато урядыв называють «критичними».

Постачання СПГ через протоку поступово за минулий тиждень выдновилося до довоєнного рівняя, але, з відомих причин, залишається під загрозою. У вересні через Ормузьку протоку пройшла найбільша з лютого кількість танкерів із СПГ. Катар продовжує спроби дипломатії з метою врегулювання конфлікту, однак Трамп обмежився заявою, що не знає, чи збирається Іран здаватися, хоча справи в Тегерану «дуже погані».
Ескалаційні ризики зростають. За даними Wall Street Journal, США направляють до Перської затоки додатковий контингент військ і третій авіаносець. Окремим чинником підвищеної ескалації стало оголошення міжнародно визнаним урядом Ємену масштабної військової операції за підтримки Саудівської Аравії з метою повернути всі території країни, що наразі перебувають під контролем хуситів (на нинішній території Іраку).
Норвезькі поставки повернулись до звичайних рівнів. Після завершення ремонтних робіт обсяг заявок на експорт зріс до 316–330 млн куб. м на добу. Поставки СПГ з терміналів північно-західної Європи становлять близько 220 млн куб. м на добу і мають зрости завдяки збільшенню регазифікації в Нідерландах і Франції — найближчими двома тижнями на термінали регіону очікується 15 партій СПГ.
Сезонний попит починає зростати. Похолодання в північно-західній Європі збільшує попит на газ для опалення, який на минулому тижні, за оцінкою LSEG, міг зрости приблизно на 61 млн куб. м на добу — до близько 145 млн куб. м. Попит з боку електростанцій також підвищується через слабку вітрогенерацію в Німеччині. Натомість частково його стримують вища за очікування вироблення французьких АЕС та сонячна генерація. Наприкінці тижня тепла погода в Центральній і Західній Європі тимчасово знизила попит — температури перевищують сезонну норму, однак недостатньо для попиту на кондиціонування, тоді як опалювальний сезон ще не розпочався.
Стан сховищ залишається ключовим структурним ризиком. Запаси газу в ПСГ ЄС заповнені приблизно на 72,4% (≈75,8 млрд куб. м) — проти 82,8% роком раніше. Чисте закачування склало 1,7 млрд куб. м проти 1,3 млрд куб. м тижнем раніше. Втім запаси залишаються на найнижчому рівні щонайменше з 2021 року, хоча до цього запаси часто сягали лише 50-70% і при стабільності поставок з рф, котрі сьогодні замістили СПГ-поставки зі США, не вважалися проблемою.
Нафта
Листопадові ф'ючерси на Brent знизились до $103,0 за барель (-1,1% за тиждень), спотова ціна — до $102,2 (-3,4%). Ринок утримувався поблизу психологічної позначки $100/барель, однак висхідний імпульс слабшає — відмова Вашингтона від іранської пропозиції підтримує премію за ризик, тоді як відновлення близькосхідного експорту та скоординоване вивільнення резервів G7 тиснуть на котирування.

Дипломатичний процес залишається у глухому куті. Трамп відхилив пропозицію Ірану відкрити Ормузьку протоку протягом семи днів — Тегеран вимагав зняти блокаду іранських портів, пом'якшити обмеження на експорт нафти та оголосити регіональне перемир'я. Тиск на Іран посилюється: у вересні країна вперше з початку війни не завантажила на танкери жодного барелю сирої нафти проти близько 34 тис. т на добу в серпні. Частину поставок до Китаю Іран забезпечує з плавучих сховищ поблизу Сінгапуру.
Близькосхідний експорт повернувся до довоєнних рівнів. За даними Kpler, протягом чотирьох днів наприкінці вересня експорт нафти з регіону перевищував довоєнний рівень, сягаючи 2,65–3,06 млн т на добу, а семиденне ковзне середнє на 1 жовтня становило близько 2,52 млн т на добу проти довоєнних 2,45 млн т. Відновленню сприяли зростання потоків через Ормузьку протоку та альтернативні маршрути: Саудівська Аравія відновила завантаження танкерів у червономорському порту Янбу після перезапуску трубопроводу «Схід — Захід», хоча він досі не працює на повну потужність. Ірак уперше за десятиліття провів власний супертанкер із близько 272 тис. т нафти через протоку, що дає державному трейдеру SOMO більшу гнучкість у ціноутворенні.
Саудівська Аравія переходить до цінової боротьби за частку ринку. Державна компанія Saudi Aramco несподівано знизила офіційну ціну на Arab Light для Азії на листопад на $3/барель — до дисконту в $5 відносно середнього Оман/Дубай, що стало найбільшим дисконтом з червня 2020 року. Компанія прагне захистити частку ринку на тлі зростання фрахтових витрат.
G7 вдалась до скоординованого вивільнення резервів. Країни G7 погодили вивільнення близько 13,6 млн т сирої нафти та нафтопродуктів з екстрених резервів, причому значна частина дизельного пального надійде на ринок вже протягом 20 днів. За словами глави МЕА Бероля, рішення вже почало тиснути на ціни. Такий захід відображає зростаючий дефіцит дизельного палива напередодні зими та загрозу заборони його експорту зі США — дії G7 змусили Трампа фактично відмовитись від такої заборони. Ринок пального залишається напруженим: роздрібна ціна дизпалива в США сягнула рекордних близько $1,73 за літр.
Хусити розширюють атаки, ОПЕК+ зберігає паузу у нарощуванні видобутку. Хусити заявили про ракетні та безпілотні удари по об'єктах Saudi Aramco в Ер-Ріяді та районі Хурайс у відповідь на удари коаліції в Ємені — Саудівська Аравія ці атаки не підтвердила. ОПЕК+ погодила збереження квот на листопад без змін, наступне засідання відбудеться 1 листопада. Фактичний видобуток альянсу через конфлікт залишається нижчим за квоти.
Довгостроковий попит залишається стійким. За оцінками UBS, світове споживання нафти у 2025 році досягло рекорду — близько 14,3 млн т на добу, і продовжить зростати до 2030-х років завдяки еволюції економік, що розвиваються. Прогнозується, що попит на бензин і дизель досягне піку протягом найближчого десятиліття, а основний приріст забезпечать нафтохімічна сировина та авіаційний гас. У короткостроковій перспективі ОПЕК уп'яте поспіль знизила прогноз зростання світового попиту у 2026 році — до близько 52 тис. т на добу.
Монетарний фактор змінив напрям. Після слабкого звіту про зайнятість у США ймовірність підвищення ставки ФРС у жовтні, за оцінками трейдерів, знизилась до 16% проти 64% тижнем раніше, що послабило долар і частково підтримало сировинні активи. Американська бурова активність при цьому демонструє змішану динаміку: загальна кількість установок вперше за шість тижнів знизилась до 598, однак нафтових установок стало 456 — максимум з травня 2025 року.


Агросировинні
Пшениця, кукурудза та соя
У п'ятницю американська м'яка пшениця на CBOT зросла до $241,2/т (+2,3% за тиждень), грудневі ф'ючерси впали до $251,3 (-2,8%). Ф'ючерси на французьку пшеницю на MATIF виросли до позначки $283,8/т (+2,0%). Ціни на кукурудзу в США на споті знизились до $195,0 (-6,7%), грудневі ф'ючерси — до $195,9 (-5,9%). Соя на споті впала до $458 (-3,1%), ф'ючерси — до $470 (-3,1%).
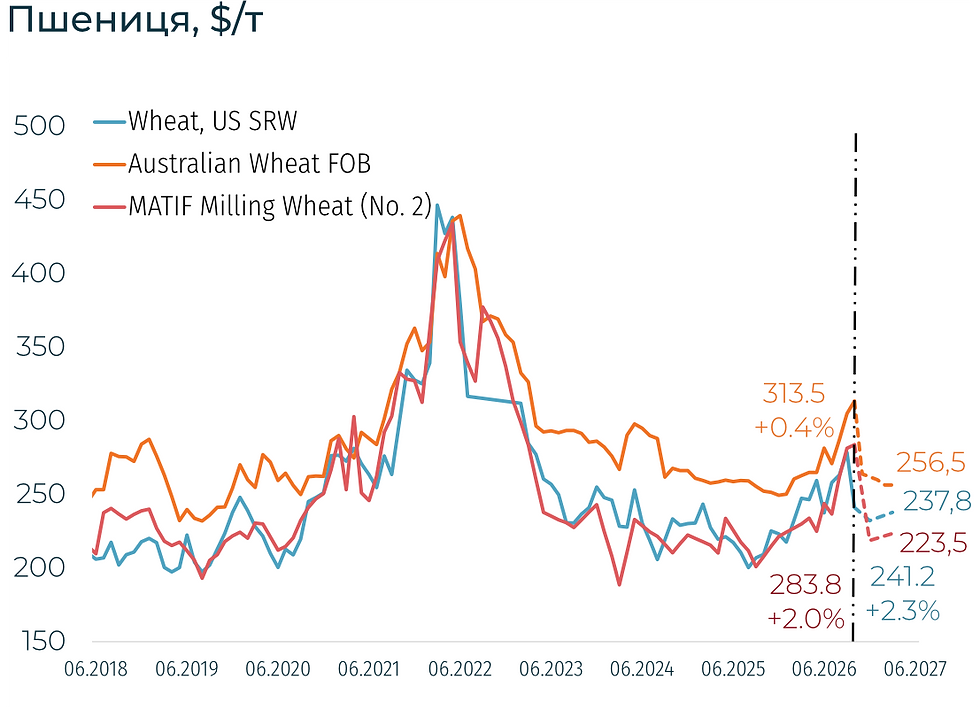

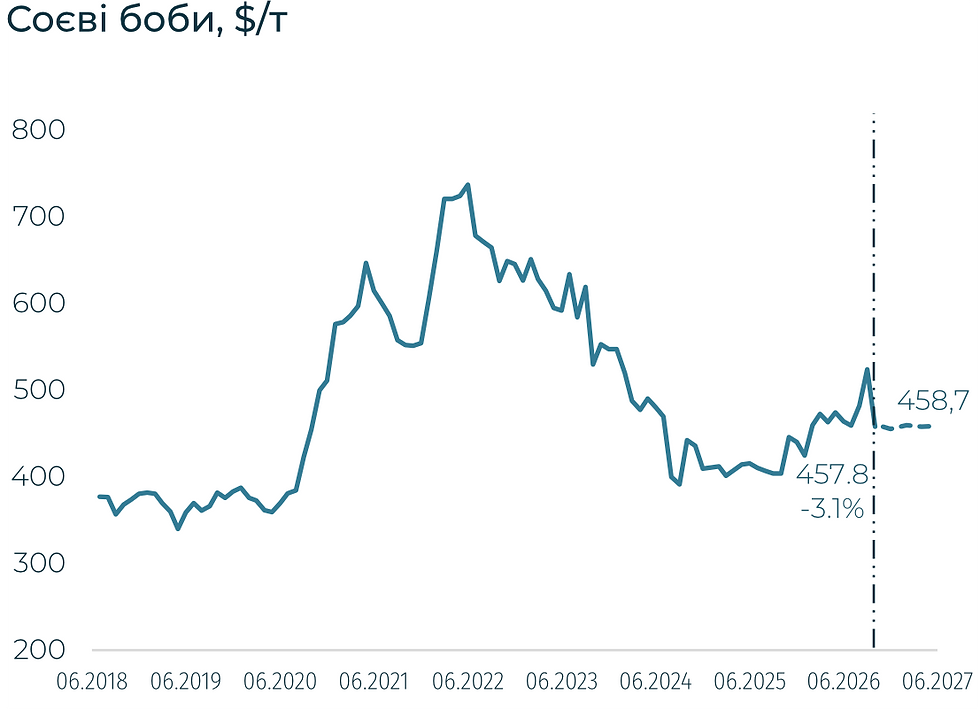
Тиждень завершився зниженням котирувань кукурудзи та сої — деталі американо-китайської торговельної угоди розчарували ринок, квартальний звіт USDA про запаси виявився ведмежим, а тиск жнив посилюється. Пшениця, навпаки, утрималась поблизу попередніх рівнів завдяки пільгам у китайському тарифному пакеті.
Торговельна угода США–Китай виявилась неповною для ринку. Китай скасував 10-відсоткові «дзеркальні» мита на пшеницю, кукурудзу, сорго, м'ясо, молочну продукцію, рослинні олії та шроти, однак соєві боби до переліку не потрапили — мито на них зберігається. Ймовірно, Пекін тримає сою як важіль для майбутніх переговорів. Водночас за оцінками китайські державні компанії вже придбали понад половину задекларованих 25 млн т американської сої, а торговий представник США Джеймісон Грір підтвердив закупівлі американської агропродукції на суму майже $4 млрд.
Дефіцит конкретики навколо угоди спровокував розпродаж з боку фондів, які утримували майже рекордні довгі позиції по сої та кукурудзі. Додатково ситуацію ускладнює «Золотий тиждень» у Китаї, період тривалих державних свят, — до 7 жовтня державні закупівлі призупинені.
Ринок кукурудзи опустився до п'ятитижневого мінімуму. Квартальний звіт USDA від 30 вересня показав запаси кукурудзи вищими за прогнози. Тиск посилюють прискорення збирання на тлі прогнозу теплої та сухої погоди, долар поблизу контрактних максимумів і експортні продажі, що відстають від торішніх на 31%. Позитивний потенціал пов'язаний з Китаєм: після зняття мит ринок розраховує на закупівлі від 5 до 12 млн т американської кукурудзи.
Соєвий комплекс закрив тиждень на місячному мінімумі. Окрім розчарування торговельною угодою з Китаєм, тиск формують швидкі жнива та зростання оцінок урожайності — StoneX підвищив прогноз до рекордних близько 3,64 т/га. Втім складова попиту залишається найсильнішою серед трьох культур: Китаю ще належить докупити значні обсяги, тож нинішнє зниження є радше наслідком фондових продажів і сезонного тиску, ніж проблемою попиту. Бразилія залишається для Китаю пріоритетним постачальником.
Ринок пшениці виявився найстійкішим. Зняття китайських мит на американську пшеницю підтримало котирування, аналітики очікують закупівель на рівні до 1 млн т. Водночас глобальна пропозиція залишається достатньою, а конкуренція з боку інших експортерів обмежує потенціал зростання.
Український ринок: жнива перейшли за половину від загального обсягу. Станом на 28 вересня було зібрано 10,7 млн га основних культур — 53,5% прогнозованих площ. Валовий збір досяг 43,1 млн т, що на 4,1 млн т більше, ніж тижнем раніше — найбільший тижневий приріст за осінню кампанію.
Експорт відновлюється, але залишається нижче потенціалу. У вересні Україна експортувала 3,1 млн т агропродукції — на 41,5% більше, ніж у серпні. Зернові забезпечили 1,5 млн т (+50,4% м/м), зокрема експорт пшениці зріс з 612,7 тис. т до 1,1 млн т. Експорт олійних досяг 494,5 тис. т, з яких 428,7 тис. т припало на ріпак. Рослинних олій вивезено 323,5 тис. т (+15,8%), однак соняшникова олія залишилась на серпневому рівні — 146,6 тис. т. Натомість експорт соняшникового шроту зріс у 2,6 раза — до 285,4 тис. т.
Соняшниковий ринок шукає дно на тлі пожвавлення експорту насіння. Україна відправила до Туреччини перше в сезоні судно з соняшником, однак експортні ціни знижуються: угоди з поставкою в район Мармурового моря укладались по $618/т проти близько $640/т тижнем раніше та $655–660/т CIF у серпні.
Наступні орієнтири ринку: відновлення китайських закупівель після 7 жовтня та звіт WASDE 9 жовтня.


Україна: Ринок праці


Україна: Енергетика


Україна: Нерухомість



Україна: Курс
Доступ до повної версії WEEKLY можна отримати за посиланням.
Вас також може зацікавити:


Комментарии