Weekly #314 — 19.10.2026

Розділи
СВІТ
УКРАЇНА
Міжнародні ринки
Ключові фондові індекси закрились різнонаправлено. Міжнародний валютний фонд у Бангкоку підвищив прогноз світового зростання на 2026 рік до 3,1% і очікує світову інфляцію 4,7%. Споживчі ціни в США у вересні зросли за рік на 3,7%, а ціни виробників у Китаї — на 5,0%. Попри це центробанки США, єврозони та Японії не сигналізували про жовтневе підвищення ставок. Акції технологічних компаній упали в США та Азії.
Сполучені Штати
Індекс широкого ринку S&P 500 знизився за тиждень на 1,96%. 16 жовтня найкраще трималися енергетичні компанії: акції Exxon подорожчали на 2,5%, Chevron — на 2,6%. Найгірші результати продемонстрували виробники чипів Micron, AMD і Broadcom. Дохідність 10-річних американських державних облігацій знизилася на 15 базисних пунктів до 5,09%.

Інфляція у вересні прискорилася до 3,7%, а ціни виробників за рік зросли на 6,3%, найбільше з грудня 2022 року. Після звіту 14 жовтня ймовірність жовтневого підвищення ставки Федеральної резервної системи, за даними CME FedWatch, зросла з 22% до 47,1%. Інфляцію підживлює війна з Іраном: оптові ціни на дизпаливо за рік зросли на 115,2%.
Голова ФРС Кевін Ворш 16 жовтня в Бангкоку заявив: «Я не вирішую наперед результатів засідань». Ф'ючерси після виступу закладали лише 17% імовірності жовтневого підвищення і 74,3% — грудневого. Засідання 27–28 жовтня відбудеться за шість днів до виборів до Конгресу, а з 17 жовтня посадовці ФРС не виступають публічно.
Дональд Трамп 16 жовтня указом призупинив санкції проти Росії, які сам підписав у вересні, за два дні до набрання ними чинності. Пауза відкладає мита до 100% для п'яти найбільших імпортерів російських енергоносіїв і послаблює тиск на експортні доходи Росії. Указ вийшов через тиждень після угоди з Москвою про закупівлю російського дизпалива для зниження цін на пальне.
Європа
Індекс STOXX 600 зріс за тиждень на 2,09%, найбільше з кінця червня. Компанії охорони здоров'я 14–15 жовтня подорожчали більш ніж на 4,6%, а 16 жовтня лідерами стали Nordex і Aixtron. За тиждень під тиском опинилися технологічні компанії. Дохідність 10-річних німецьких державних облігацій знизилася на 5 базисних пунктів до 3,45%.

Член Ради керуючих Європейського центрального банку Гедимінас Шимкус в інтерв'ю Bloomberg назвав грудень кращим моментом для підвищення, бо тоді банк матиме найбільше даних. Трейдери, за даними LSEG, закладають підвищення депозитної ставки з 2,50% у грудні, третє цього року. Президентка ЄЦБ Крістін Лагард заявила, що вторинних ефектів енергетичного шоку поки не видно, хоча інфляція в єврозоні у вересні сягла 3,8%.
Голова Банку Англії Ендрю Бейлі в Бангкоку попередив, що чим довше триває конфлікт на Близькому Сході, тим складніше уникнути підвищення ставки. Bloomberg Economics очікує підвищення 5 листопада, першого за понад три роки. Дохідність британських державних облігацій поблизу максимумів за кілька десятиліть звужує фіскальний простір канцлера скарбниці Джона Гілі перед бюджетом.
Китай
Індекс SSE Composite знизився за тиждень на 2,56%, а 15 жовтня закрився на мінімумі з серпня 2025 року. Експорт Китаю у вересні зріс на 36,3% у річному вимірі, найшвидше з лютого, а профіцит торгівлі сягнув $133,5 млрд, повідомило Головне митне управління 14 жовтня. Зовнішній попит залишається головним двигуном зростання, бо споживання та інвестиції в Китаї слабкі. За дев'ять місяців профіцит склав $938 млрд, а експорт напівпровідників зріс на 108,1%.
Ціни виробників у вересні зросли на 5,0% у річному вимірі, найшвидше з червня 2022 року, повідомило Національне бюро статистики. Розрив зі споживчими цінами, які зросли лише на 0,9%, свідчить про слабкий внутрішній попит. Прискорення з 3,8% у серпні забезпечили дорожчі пальне та вугілля, а також попит на інфраструктуру штучного інтелекту.
Директор Азійсько-Тихоокеанського департаменту Міжнародного валютного фонду Крішна Срінівасан 15 жовтня назвав фіскальну підтримку Китаю «досить обмеженою за розміром і охопленням». Фонд закликав до значно більших стимулів, бо економіка «балансує на межі дефляції». МВФ прогнозує сповільнення зростання Китаю до 4,5% у 2026 році та 4,0% у 2027-му.
Японія
Індекс Nikkei 225 знизився за тиждень на 5,37%. 16 жовтня індекс Topix підтримали банки, зокрема Mitsubishi UFJ і Mizuho. За тиждень Nikkei тягнули вниз акції виробників чипів і компаній, пов'язаних зі штучним інтелектом. Дохідність 10-річних японських державних облігацій станом на 15 жовтня знизилася на 8 базисних пунктів до 2,95%.

Голова Банку Японії Кадзуо Уеда 16 жовтня заявив, що банк не допустить подальшого прискорення інфляції, бо базова інфляція близька до цілі в 2%. Заява посилює аргументи на користь нових підвищень ставки з нинішніх 1,25%. Джерела Reuters повідомили, що багато посадовців банку схиляються до паузи 29–30 жовтня.
Заступниця міністра фінансів США Ерін Браун 16 жовтня заявила, що Японія вийшла з дефляції, тож курс єни та монетарна політика мають змінитися. За її словами, різкі коливання курсу можуть підвищити вартість фінансування в США та світі. Розрив між ставкою Федеральної резервної системи 3,75–4,00% і ставкою Банку Японії 1,25% послаблює єну й здорожчує імпорт.


Crypto Recap
Ключові криптовалюти закрилися в червоній зоні. Це не заважає регуляторам вибудовувати нагляд за галуззю, випереджаючи політиків, які й далі зволікають з ухваленням законів. Стейблкоїни доросли до системного «банківського» нагляду, хоча зростання самого ринку сповільнилося. Держави зобов’язують власників криптовалют працювати через ліцензованих посередників: блокують офшорні біржі, забороняють P2P-угоди, вимагають розкривати інформацію про особисті гаманці. Тим часом політичний трек у США розпадається. Крипторада Білого дому спорожніла, законопроєкт про структуру ринку майже не має шансів стати законом найближчим часом, а регулятор ринку деривативів розширює повноваження без участі Конгресу.


Стейблкоїни отримують банківський нагляд, але втрачають темпи зростання. До стейблкоїнів починають ставитися як до грошей. Європейський банківський орган (EBA) 14 жовтня визнав USDC від Circle першим «значущим» стейблкоїном ЄС: з 12 листопада його резерви та ліквідність переходять під нагляд EBA. USDT з капіталізацією $183,7 млрд європейським вимогам не відповідає. Голова Ради з фінансової стабільності (FSB) Ендрю Бейлі 12 жовтня попередив G20, що транскордонний нагляд за стейблкоїнами залишається недопрацьованим. Проєкт Ради зі стандартів фінансового обліку США (FASB), відкритий для коментарів до 19 листопада, відносить стейблкоїни з прямим правом погашення в емітента до еквівалентів грошових коштів. Водночас зростання ринку сповільнилося: Standard Chartered переніс прогноз щодо капіталізації стейблкоїнів у $2 трлн з 2028 на 2030 рік, тоді як нині вона становить $309 млрд.
Від Сеула до Парижа криптовалютам перекривають обхідні шляхи. Простір для криптовалют поза полем зору регулятора звужується. ЦБ рф 12 жовтня анонсував, що з 1 липня 2027 р. прямі P2P-угоди з криптовалютою між фізичними особами буде заборонено. Фізособам також не можна буде переказувати криптоактиви з цифрових рахунків на власні холодні гаманці. Того ж дня ЦБ дозволив «Сбербанку» здійснювати обмін криптовалют. Південна Корея 13 жовтня оголосила про блокування сайтів 27 незареєстрованих криптобірж, зокрема KuCoin і MEXC. Bitget, одна з небагатьох великих бірж, що працювали з росіянами, з 18 жовтня заборонила нові угоди тим користувачам із росії, Білорусі та Казахстану, які отримали відповідні сповіщення. Фінансовий комітет Національних зборів Франції вніс до проєкту бюджету на 2027 р. обов’язок декларувати криптоактиви на особистих гаманцях вартістю понад 100 тис. євро ($113 тис.).
У США криптоправила пишуть визначеннями, а не законами. Законодавчий шлях до врегулювання крипторинку в США закривається, і регулятори діють самостійно. Патрік Вітт, керівник і останній співробітник крипторади Білого дому, 14 жовтня підтвердив, що залишає посаду. Він просував CLARITY — законопроєкт про структуру криптовалютного ринку, шанси на ухвалення якого в 2026 році Polymarket оцінює в 6%. Напередодні розгляду спору у Верховному суді Комісія з торгівлі товарними ф’ючерсами США (CFTC) визначила контракти на спортивні, політичні, культурні й погодні події як свопи, виключивши з визначення азартні ігри. Голова комісії Майкл Селіг назвав такі контракти деривативами, що підпадають під виключну юрисдикцію CFTC. Колишня очільниця CFTC Керолайн Фам заявила, що широке визначення «товару» дає комісії змогу регулювати ринки без участі Конгресу.
Британський суд не повернув китайським жертвам шахрайства 61 тис. конфіскованих BTC ($5 млрд). Суддя Марк Тернер постановив, що питання про їхнє право на активи слід вирішувати за китайським правом. Він зазначив, що застосувати англійське або змішане право двох країн не можна, оскільки збитків завдано в Китаї. Конфлікт виник через шахрайську схему з інвестиціями Чжимінь Цянь у 2014–2017 роках. Згодом британська влада конфіскувала активи під час розслідування справи про відмивання грошей. Постраждалі намагалися застосувати англійське право. Воно могло б дати їм змогу заявити про пряме право власності на BTC замість компенсації як кредиторам.
Payward і Polygon Labs купують компанії заради ліцензій в ЄС і США. Материнська компанія Kraken придбає литовський банк Saldo Bank. Угоду планують закрити у 2027 році через купівлю фінської холдингової компанії банку — Saldo Finance Oy. Придбання дасть Payward змогу розширити діяльність на чотири операційні ринки, де банк уже пропонує роздрібні строкові депозити. Це Литва, Фінляндія, Швеція та Німеччина. Також у банку є ліцензія в Нідерландах. Polygon Labs завершила купівлю Coinme і розширила ліцензії на 48 штатів через платформу Open Money Stack. Угода входить до покупок на $250 млн — компаній Coinme і Sequence, що займається інфраструктурою електронних гаманців. Open Money Stack планують використовувати для виплати зарплат у місцевих валютах у понад 100 країнах. Сукупний обсяг переказів стейблкоїнів через Polygon Chain перевищує $3 трлн.
Binance закриє майнінгові пули та сервіси 10 листопада. Криптобіржа відключить майнерів від пулу й не прийматиме даних про хешрейт. Закриття торкнеться Pool Savings, Cloud Mining, Transaction Accelerator і пов'язаних із ними функцій. Binance закликала майнерів перенаправити свої обчислювальні потужності на альтернативні майнінгові пули до крайнього терміну. При цьому невиплачені винагороди опрацюють після закриття пулу. Користувачі матимуть доступ до даних про майнінг до 24 листопада, після чого сторінки пулу стануть недоступні. Binance пояснила закриття переглядом послуг, не назвавши конкретної причини. Компанія запустила майнінг у квітні 2020 року: спершу підтримувала BTC, згодом розширилася на інші криптовалюти. За рік Binance Pool видобув 2% блоків BTC, знизившись із максимуму в 13% у листопаді 2022 року.


Сировинні
Газ
У понеділок листопадові ф'ючерси на TTF склали $1126,2 за тис. куб. м (+6,0% за тиждень), спотова ціна виросла до $1127,1 (+6,1%). Ринок оновив максимуми з грудня 2022 року — лише в перший рік Великої війни ринок газу ЄС на панічних настроях показав ніколи до цього не бачені рівні в $2300-2500 за тис. куб. м, -- настільки сильним був психологічний вплив повномасштабного вторнення росії в Україну. Хоча газ у сховищах навіть в закінчення опалювального сезону складав 20-25% і так і не закінчився, не спричинивши нісякого дефіциту.

Проте війна США проти Ірану продовжує мати ключовий вплив на ситуацію на світтовому ринку енергоносіїв.
Цього тижня повідомили, що ризики для судноплавства в Орсмунзькій протоці знову зростають. КВІР звітував, що два нафтові танкери підірвались на мінах та загорілись.
Тижнем раніше, нагадаємо, танкери з нафтою та СПГ газом стали масово виходити із проблемної затоки, несучи в своїх трюмах таку масштабну інтервенцію вуглеводнів, котра, здавалося б, мала навпаки заспокоїти світові ринки.
Проте, тренди знову змінилися. За даними Reuters, Тегеран почав застосовувати нову тактику проти суден, які не виконують іранських вимог, намагаючись знову перекрити експортні потоки та вплинути на результат виборів до Конгресу США 3 листопада. Відновлення поставок СПГ з країн Перської затоки до близько 30% довоєнного рівня, за оцінками Morgan Stanley, залишається нестабільним, оскільки зумовлене виходом раніше застряглих у затоці танкерів, а не зі зростанням виробництва на заводі Рас-Лаффан.
Похолодання в Європі стає ключовим фундаментальним драйвером, — очікується, що попит на газ для опалення суттєво збільшиться. За оцінкою LSEG, попит у місцевій зоні розподілу до кінця жовтня перевищуватиме 200 млн куб. м на добу проти близько 134 млн куб. м тижнем раніше. Додатково зниження вироблення відновлюваної енергії підвищує попит з боку електростанцій.
Конкуренція за СПГ посилюється. Китай — найбільший у світі покупець СПГ — нарощує закупівлі, що може свідчити про початок поповнення запасів перед зимовим сезоном і загострення конкуренції з європейськими покупцями за вільні вантажі.
Американська ініціатива щодо російського газу внесла нову невизначеність. За даними The New York Times, адміністрація Трампа запропонувала Європі відновити закупівлі російського газу у великих обсягах у межах можливої мирної угоди щодо України — спецпосланник Віткофф і Джаред Кушнер обговорювали цю ідею з українськими та європейськими посадовцями. В Європі ініціативу сприйняли негативно: вона суперечить багаторічним зусиллям ЄС зі скорочення залежності від російських енергоносіїв. Паралельно Трамп відклав запровадження нових санкцій проти Росії, передбачених законом Грема, на невизначений термін.
Норвезька пропозиція залишається на стабільному рівні. Обсяг заявок на експорт норвезького газу становить близько 339 млн куб. м на добу, дещо перевищуює рівні попереднього тижня.
Стан сховищ залишається на нижчому ніж торік, проте прийнятному рівні: 74,5% (≈78,0 млрд куб. м) — проти 82,8% роком раніше.
Нафта
Грудневі ф'ючерси на Brent виросли до $110,3 за барель (+5,4% за тиждень), спотова ціна — до $109,9 (+4,8%). Ринок наприкінці тижня оновив максимуми з травня, однак на початку нового тижня відступив — відтермінування «пекельних санкцій» проти Росії та очікування додаткових поставок дизельного палива переважили новий обвал близькосхідного експорту.

Потоки з Перської затоки знову різко скоротились. За даними Kpler, експорт нафти з країн Перської затоки минулого тижня впав до близько 1,16 млн т на добу в середньому за сім днів проти понад 2,7 млн т тижнем раніше — зафіксовано щонайменше 10 інцидентів із торговельними суднами. Поблизу Ормузької протоки після влучання снарядів затонули контейнеровоз і балкер, ще один контейнеровоз і танкер були уражені невідомими снарядами. Трамп заявив, що розглядає нові удари по Ірану, зокрема по ймовірному підземному ядерному комплексу Pickaxe Mountain, однак наземна операція, за його словами, не є необхідною.
США послаблюють санкційний тиск на ринок. Трамп підписав указ про відтермінування заходів закону Грема — 500-відсоткових мит на російські товари та вторинних мит до 100% для найбільших покупців російських енергоносіїв, — хоча раніше запроваджені санкції залишаються чинними. За словами держсекретаря Рубіо, протягом 60 днів президент оцінюватиме вплив санкцій і мит на світову економіку. Трамп також домовився з Путіним про експорт російського дизпалива до США та інших країн — близько 310 тис. т у жовтні, надалі приблизно 1 млн т на місяць. Адміністрація також розглядає зняття санкцій з частини суден «тіньового флоту», що перевозять нафту та нафтопродукти з Росії, Ірану та Венесуели, — це має знизити фрахтові ставки.
Дизельний ринок залишається найнапруженішим сегментом. МЕА погодило вивільнення понад 2,7 млн т дизпалива, а також залишків нафти з рекордного вивільнення резервів, оголошеного в березні. Водночас агентство попереджає, що світовий ринок дизпалива може залишатися напруженим до 2027 року через перебої з постачанням сирої нафти та збої в роботі НПЗ. Загальний світовий попит на нафту, за прогнозом МЕА, у 2026 році скоротиться приблизно на 354 тис. т на добу.
Відновлення пропозиції у вересні виявилось нетривким. За даними МЕА, у вересні близькосхідний експорт сирої нафти зріс приблизно на 600 тис. т на добу — до близько 75% довоєнного рівня, а видобуток у Росії збільшився до близько 1,15 млн т на добу, хоча залишається на 119 тис. т на добу нижчим за торішній. Однак жовтнева ескалація конфлікту фактично перекреслила це відновлення.
Американські запаси нафти за тиждень скоротились приблизно на 1,5 млн т проти очікуваного зростання через ураган «Ісайя», що тимчасово вивів з ладу майже дві третини видобутку в Мексиканській затоці.
Окремі виробники намагаються переламати падіння видобутку. Екваторіальна Гвінея — найменший член ОПЕК — ухвалює новий закон про вуглеводні з гнучкішими умовами для нафтових компаній, щоб зупинити обвал видобутку, який з 2020 року скоротився більш ніж на 85% — до близько 2,7 тис. т на добу проти 19 тис. т шість років тому.


Агросировинні
Пшениця, кукурудза та соя
У п'ятницю американська м'яка пшениця на CBOT впала до $236,6/т (-0,8% за тиждень), грудневі ф'ючерси — до $242,6 (-1,6%). Ф'ючерси на французьку пшеницю на MATIF виросли до позначки $286,4/т (+0,7%). Ціни на кукурудзу в США на споті знизились до $186,3 (-1,1%), грудневі ф'ючерси — до $186,6 (-1,3%). Соя на споті впала до $452 (-2,1%), ф'ючерси — до $463 (-2,3%).


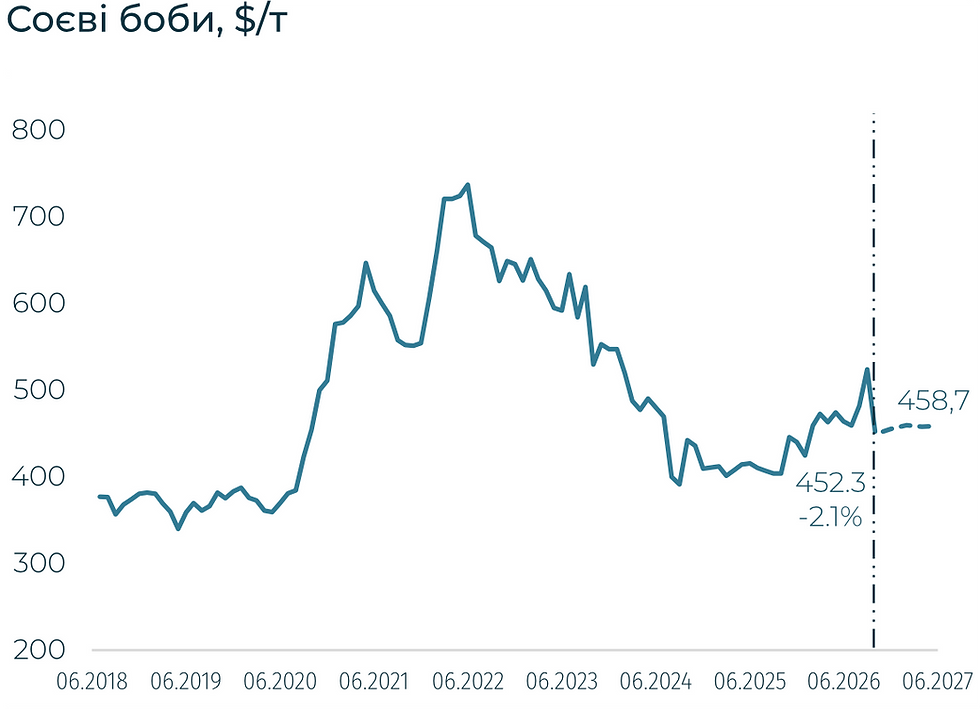
Тиждень пройшов під тиском рекордної пропозиції: після ведмежого жовтневого звіту WASDE ринки продовжили зниження, а помірну підтримку надавали лише китайські закупівлі американської сої та попит на альтернативи чорноморській пшениці.
Ринок пшениці впав до мінімуму з серпня. Котирування в Чикаго опустились до найнижчого рівня з серпня, після чого на початку нового тижня дещо відскочили. Тиск чинять сприятливі перспективи врожаю в Австралії: учасники огляду посівів у штаті Вікторія зафіксували великі площі з високою врожайністю та мінімальними пошкодженнями.
Водночас на північному сході країни, зокрема в Квінсленді, посуха суттєво знизила врожайність, а в Західній Австралії врожай очікується приблизно на 3 млн т нижчим за торішній рекорд. Австралія виграє від перебоїв у Чорноморському регіоні: країни Південно-Східної Азії та Близького Сходу, зокрема В'єтнам та Індонезія, шукають альтернативних постачальників, а австралійські відвантаження в жовтні мають бути приблизно на 50% вищими за середні. Середня ціна пшениці в п'яти найбільших портах Австралії короткочасно сягнула максимуму з червня 2024 року. Надії на відновлення чорноморського коридору поки не виправдовуються: попри переговори України з Туреччиною, Єгиптом та Індією, Росія не погоджується на жоден із запропонованих варіантів нової зернової угоди.
Ринок кукурудзи залишається під тиском великого врожаю. Після того як USDA підвищив оцінки американського виробництва та кінцевих запасів, котирування продовжили зниження на тлі просування збирання. Китай також не створює додаткового попиту: збирання кукурудзи на півночі країни практично завершено, на північному сході триває масове збирання та реалізація, а внутрішні ціни залишаються слабкими.
Соєвий комплекс опустився до мінімуму з серпня попри китайські закупівлі. Тиск формують рекордні оцінки врожаю в США та швидке збирання — станом на 11 жовтня обмолочено 46% площ, вище очікуваних 44%. Додатково розчарував звіт NOPA: переробка сої в США у вересні впала до близько 5,34 млн т — 13-місячного мінімуму, на 4,5% нижче серпня і гірше очікувань. Водночас Китай повернувся до закупівель після «Золотого тижня»: USDA підтвердив продажі Китаю 470 тис. т та ще 330 тис. т сої нового врожаю, а державні покупці, за даними трейдерів, законтрактували 8–10 партій з відвантаженням від грудня. Міністерство сільського господарства Китаю знизило прогноз власного врожаю сої на 590 тис. т до 20,36 млн т, але зберегло оцінку імпорту на рівні 95,5 млн т — значно нижче прогнозу USDA у 115 млн т. Тим часом, Бразилія веде сівбу сої рекордними темпами.
Український ринок: соняшник і ріпак випереджають торішні показники, кукурудза прискорюється. Станом на 13 жовтня було зібрано 13,9 млн т олійних культур — на 2,1% більше, ніж на аналогічну дату минулого року. Соняшнику намолочено 7,44 млн т із 3,44 млн га (66% прогнозованих площ): попри на 12,1% меншу обмолочену площу, збір на 3,4% вищий за торішній завдяки врожайності 2,16 т/га проти 1,84 т/га роком раніше. Урожай ріпаку досяг 3,88 млн т — на 17,1% більше торішнього при врожайності 2,92 т/га. Натомість сої зібрано 2,56 млн т із 1,17 млн га (73% площ) — на 16,9% менше, ніж торік, при врожайності 2,19 т/га. Збирання кукурудзи помітно прискорилось: за тиждень намолот зріс з 1,6 млн до 3,49 млн т, обмолочено 589,4 тис. га (13% площ) при врожайності 5,91 т/га — на 7,8% вище торішньої. Збирання ранніх зернових завершено: пшениці намолочено 26,01 млн т при врожайності 5,08 т/га, ячменю — 6,58 млн т. Відстає копання цукрових буряків — 1,58 млн т з 19% площ проти 4,72 млн т торік на цю дату.
Ключовим обмеженням для українського сезону залишається морська логістика. Відмова Росії від усіх варіантів нової зернової угоди означає, що реалізація експортного потенціалу — зокрема кукурудзи, основні обсяги якої ще в полі, — й надалі залежатиме від пропускної здатності альтернативних маршрутів і безпеки судноплавства в Чорному морі.
Наступні орієнтири для ринку: темпи китайських закупівель американської сої та хід збирання кукурудзи в Україні та США.


Україна: Ринок праці


Україна: Енергетика


Україна: Нерухомість


Україна: Курс
Доступ до повної версії WEEKLY можна отримати за посиланням.
Вас також може зацікавити:


Комментарии