Weekly #309 — 14.09.2026

Розділи
СВІТ
УКРАЇНА
Міжнародні ринки
Ключові фондові ринки закрились у червоній зоні. Війна з Іраном перетворила енергетичний шок на глобальний цикл підвищення ставок. Європейський центральний банк підняв ставку до 2,5%, ф'ючерси оцінюють шанси на підвищення ставки Федеральної резервної системи у 68%, а свопи майже повністю закладають підвищення ставки Банку Японії. Дохідність 30-річних американських державних облігацій сягнула максимуму з 2007 року. Увага інвесторів цього тижня буде звернута до рішення ФРС та коментарів щодо облікової ставки.
Сполучені Штати
Індекс широкого ринку S&P 500 знизився за тиждень на 0,8%. Найкраще трималися енергетичні компанії. Найгірші результати продемонстрували розробники програмного забезпечення, сировинний сектор і акції малої капіталізації індексу Russell 2000. Дохідність 10-річних американських державних облігацій зросла на 18 базисних пунктів до 4,96%.

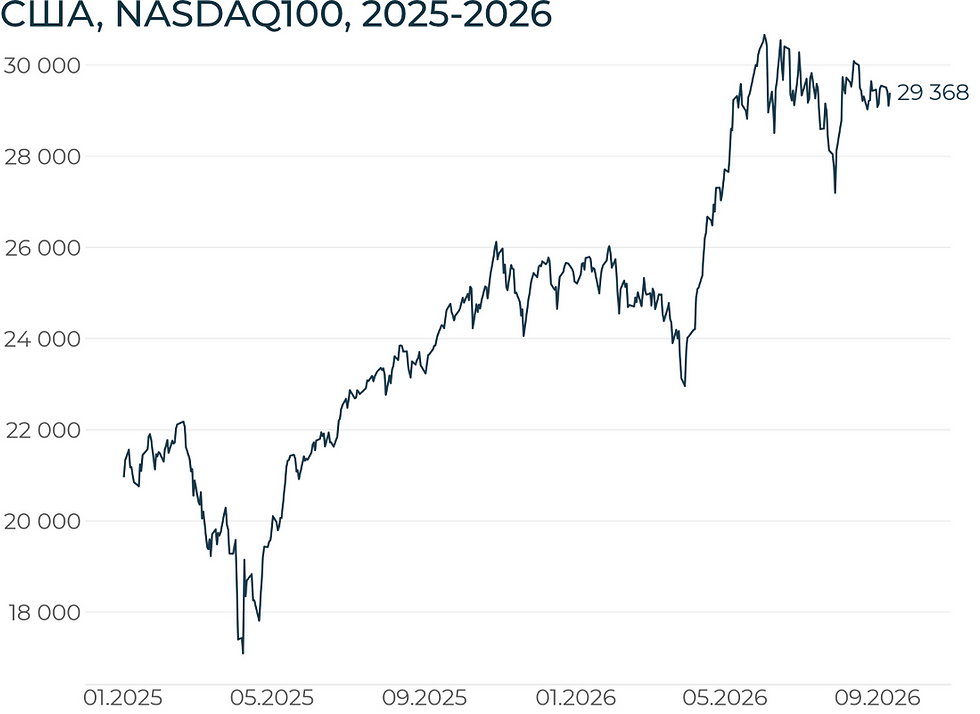
Інфляційний тиск зростає. Споживчі ціни у серпні зросли на 0,4% (м-м), після 0,1% у липні. У річній динаміці ціни зросли на 3,4%. Щобільше ціни виробників зросли на 5,4% (р-р). Одним із ключових драйверів зростання став бензин, який подорожчав після двох місяців зниження.
Reuters зафіксували, що 70% економістів (станом на 4-9 вересня) очікують, що ФРС збереже облікову на рівні 3,50–3,75%, проти 90% у серпні. Банк UBS прогнозує, що ФРС два рази підвищить ставку у 2026-му – на 25 базисних пунктів у вересні та грудні. Водночас голова ФРС Кевін Ворш відмовився від прогнозних сигналів, - підкріплюючи його позицію, що ФРС буде давати менше прогнозних сигналів, щоб залишатись гнучкою у рішеннях.
Дохідність державних облігацій неконтрольовано зростає. Міністерство фінансів США 9 вересня оголосило викуп довгострокових державних облігацій на $6 млрд. Попри це дохідність 10-річних паперів піднялася вище 4,85%, максимуму майже за три роки. У четвер дохідність 30-річних паперів сягнула максимуму з 2007 року.
Дональд Трамп пообіцяв заплатити $5000 кожному дорослому американцю, якщо республіканці переможуть на виборах. Це вартуватиме бюджету $1.35 трлн: 270 млн американців. Президент не озвучив механізм і джерело цих коштів. Ідея також знаходиться в сірій зоні між передвиборною обіцянкою, і підкупом виборців.
Європа
Індекс широкого ринку STOXX 600 знизився за тиждень на 1,7%. Найкраще трималися енергетичний і гірничодобувний сектори. Найгірші результати продемонстрували банки та виробники товарів розкоші. Дохідність 10-річних німецьких державних облігацій зросла на 16 базисних пунктів до 3,53%.

ЄЦБ 10 вересня удруге цього року підвищив ставки на 25 б.п., депозитну — до 2,5%. Економісти ЄЦБ прогнозують інфляцію 3,0% у 2026 році, 2,5% у 2027 і 2,1% у 2028. Ф'ючерси до грудня закладають підвищення до 2,75%. Лаура Купер з Nuveen назвала крок «страховим підвищенням» проти майбутнього зростання цін.
Британська економіка в липні зросла на 0,4% (м-м). Банк Англії 17 вересня, за оцінкою Reuters, збереже ставку 3,75%, хоча в липні троє членів комітету голосували за підвищення. Вартість запозичень Британії росте разом із глобальним розпродажем облігацій перед першим бюджетом уряду Енді Бернема 28 жовтня.
Загальний суд Європейського Союзу відхилив позов попереднього уряду Угорщини проти спрямування процентних доходів від заморожених активів Банку Росії на допомогу Україні. Суд визнав, що не має юрисдикції у сфері спільної зовнішньої політики, і це захищає Європейський фонд миру, який виділив Україні €11,1 млрд. Новий уряд у Будапешті цього тижня вислав 10 російських дипломатів.
Китай
Індекс SSE Composite знизився за тиждень на 1,07%. Найкраще трималися аграрні, енергетичні та золотодобувні компанії. Найгірші результати продемонстрували технологічні компанії.
Міністерство фінансів Китаю 6 вересня влило $54 млрд капіталу в державні банки та страховиків. Капітал зміцнює здатність банків кредитувати економіку. Зростання ВВП у Q2 2026 року сповільнилося до 4,3%, нижче цілі 4,5–5%, і внутрішній попит та інвестиції залишаються слабкими. Експорт Китаю в серпні зріс на 25,0% р/р після 23,9% у липні, а торговельний профіцит розширився до $119,1 млрд з $112,5 млрд.
Представник Міністерства сільського господарства США Люк Ліндберг 9 вересня заявив, що Китай «на шляху» до виконання аграрних зобов'язань перед зустріччю Сі Цзіньпіна з Дональдом Трампом у Вашингтоні. За його словами, Китай цього року купить американської агропродукції на $17 млрд, а разом із соєю — на $30 млрд.
Японія
Індекс Nikkei 225 знизився за тиждень на 1,55%. Офіс кабінету міністрів Японії 8 вересня підвищив оцінку зростання ВВП у Q2 2026 року до 1,4% річних з 1,1%. Реальні зарплати зростають сьомий місяць поспіль, що знімає для Банку Японії головний аргумент проти підвищення. У липні вони додали 2,4% р/р, найбільше з травня 2021 року, а номінальні зарплати — 4,7% р/р.


Crypto Recap
Крипторинок за тиждень розділився на дві сильні течії, які об'єднує схожість із традиційними фінансами. Прийняття й адаптація з боку комерційного та державного сектору разом із посиленням контролю за рухом коштів. У межах першої токенізація, насамперед технологія, отримала законодавчий календар у Сеулі, лобістський лист у Брюсселі та $100 млн від Nasdaq. У другій регулятори вперше об'єднали юрисдикції проти шахрайських криптоцентрів.


Токенізація активів отримала друге дихання в Південній Кореї та ЄС. Комісія з фінансових послуг Південної Кореї (FSC) представила триетапний план: з 4 лютого 2027 року токенізовані папери визнаються цифровою формою цінних паперів. Біржі Nasdaq, Boerse Stuttgart спільно з Securitize закликали законодавців ЄС скасувати ліміт у 100 млрд євро ($116 млрд) на токенізовані папери.
Стейблкоїни та токенізовані депозити імплементуються в наявну систему. Сінгапурський DBS і Citi 8 вересня провели перший доларовий платіж через токенізовані депозити. Транзакцію було проведено у вихідні через SWIFT між Сінгапуром і США. Вона зайняла хвилини замість двох робочих днів. Visa 9 вересня вбудувала кредитування на блокчейні в карткові програми під стейблкоїни. Розрахунки в стейблкоїнах на її платформі за рік зросли в 15 разів, до $20 млрд. Узбекистан запустив пілот стейблкоїна HUMO, забезпеченого держоблігаціями та прив'язаного 1:1 до сума, за участю понад 20 компаній.
Контроль за криптопереказами посилюється та стає транскордонним, дедалі більше нагадуючи контроль у традиційних фінансах. США та Велика Британія 7 вересня створили перший міжнародний альянс проти шахрайських криптоцентрів. Мінфін США з вересня 2023 року до грудня 2025 року виявив транзакції таких центрів на $12,7 млрд. Банк Італії 10 вересня зобов'язав місцевих криптопровайдерів перевіряти перекази за санкційними списками ЄС на тлі обігу рублевого стейблкоїна A7A5, через який, за даними CertiK, з лютого 2025 року до травня 2026 року пройшло $110 млрд. Австралійський AUSTRAC за рік анулював 45 реєстрацій крипто- та платіжних компаній.
Політика конвертується в токени та звинувачення. Мемкоїн LAPTOP Гантера Байдена після запуску зріс у 3,8 раза, до $142,3, а потім за пів години впав у 25 разів, до $5,6, і пізніше — до $0,43. Байден стверджує, що команда не продавала токени, однак Arkham встановила, що за тиждень до запуску на гаманці команди надійшло 100 млн токенів, 10% пропозиції, з яких виведено 42,5 млн.
Мінфін Німеччини пропонує запровадити 25% податок на криптовалюти з 2028 року. Згідно з чинним законодавством, прибуток від криптоактивів звільняється від податків після 12 місяців володіння активами. Це робить Німеччину привабливим місцем для довгострокових власників криптовалют. Пропозиція Мінфіну поширюється на всі криптоактиви, придбані після 1 січня 2027 року. При цьому куплені до цього терміну цифрові активи можуть оподатковуватися за старими правилами. Німеччина розраховує отримати від нововведень до 2 млрд євро ($2,3 млрд) додаткових податкових надходжень.
МВФ підтвердив, що Сальвадор припинив купівлю BTC після початку кредитних програм. Сальвадор не використовував державні ресурси на крипторезерв після перегляду кредитної програми фонду в червні 2025 року. При цьому країна продовжує накопичувати по одному BTC щодня, утримуючи 7,8 тис. BTC ($614,7 млн). Країна посідає п'яте місце серед держав за кількістю BTC. Однак нові купівлі фінансуються за рахунок приватних пожертв.
МВФ також заявив, що контрольний пакет акцій і оперативне управління гаманцем Chivo передані приватному оператору. Проте уряд зберіг міноритарну частку та обов'язки зі зберігання коштів. У МВФ підкреслили, що подальшого накопичення коштів, окрім документально підтверджених пожертв, не очікується.
Палата лордів Великої Британії підтримала розробку національної стратегії для цифрових активів. Пропозиція зобов'язує казначейство підготувати, опублікувати та обговорити план протягом 12 місяців. Термін реалізації настає після набуття чинності Законом про фінансові послуги та ринки. Стратегія охоплюватиме криптоактиви, стейблкоїни та токенізовані активи. Вона також стосується інновацій і доступу компаній до банківських, платіжних і розрахункових послуг.
Пропозицію підтримали 194 голосами проти 138, попри протидію лейбористського уряду цьому заходу. Уряд стверджує, що поправки до чинних законів не повністю враховують розвиток сектора. Лейбористи наполягають на повноцінній нормативно-правовій базі. Однак пропозицію ще не ухвалено. Її відправлять назад до Палати громад для затвердження поправок Палати лордів.


Сировинні
Газ
У понеділок жовтневі ф'ючерси на TTF склали $1060,9 за тис. куб. м (+13,2% за тиждень), спотова ціна зросла до $1060,1 (+13,2%). Газ оновив максимуми з початку 2023 року — поєднання ескалації на Близькому Сході, похолодання та рекордно низьких запасів змусило учасників ринку активно закуповуватись перед зимою.

Масштаб атак на судноплавство досяг піку конфлікту. За оцінками LSEG, обсяг ударів США та Ірану по суднах цього тижня став максимальним з початку протистояння, включно зі знищенням суден у Перській затоці. Трамп заявив, що очікує завершення війни з Іраном після листопадових виборів до Конгресу, і знову пригрозив ударом по об'єктах іранської ядерної програми.
Конкуренція за СПГ остаточно змістилась на користь Азії. Розширення спреду між нідерландською та азійською цінами надало додаткову підтримку європейському ринку. Азійські покупці, що залишились без близькосхідного СПГ, пропонують вищі ціни, і основні поставки, включно з американськими, спрямовуються саме до них. При цьому очікується, що Катар не зможе відновити експорт СПГ до попереднього рівня щонайменше до 2027 року.
Ризики зміщені в бік вищих цін. Ринок наразі закладає в позиції дефіцит пропозиції: низькі запаси, повільне наповнення сховищ, обмежений експорт з Перської затоки, стійкий попит з боку газових електростанцій та новий спалах ескалації послабили впевненість у швидкій нормалізації.
Європа входить в зиму з найнижчими запасами за всю історію спостережень. Сховища ЄС заповнені приблизно 68,0% (≈71,1 млрд куб. м) — проти 79,6% роком раніше та п'ятирічного середнього в 84% — це найнижчий рівень з 2009 року, коли розпочалось відстеження показника. Чисте закачування склало 1,5 млрд куб. м проти 2,0 млрд куб. м тижнем раніше.
В окремих країнах ситуація значно гірша: у Німеччині, Нідерландах, Латвії та Словаччині заповненість близька до половини обсягу. Очікується, що до 1 листопада європейські резервуари будуть завантажені лише приблизно на 73%. При цьому, німецька асоціація операторів сховищ INES попереджає, що технічно країна може досягти цільових 77%, однак у разі холодної зими цього буде недостатньо.
Нафта
Листопадові ф'ючерси на Brent виросли до $106,9 за барель (+10,3% за тиждень), спотова ціна — до $104,7 (+8,7%). Ринок пережив найпотужніше тижневе зростання з початку липня — ціна уперше з липня подолала позначку $100/барель і сягнула чотиримісячного максимуму на тлі найсерйознішої з початку конфлікту ескалації на морі.

Війна на Близькому Сході перейшла у фазу прямого знищення суден. Американські збройні сили потопили п'ять іранських нафтових танкерів у відповідь на ракетні атаки Ірану по військово-морських об'єктах США. КВІР заявив про атаку на 10 кораблів, включно з двома американськими суднами та вісьмома нафтовими танкерами, а також про ракетний удар по американській базі поблизу Аль-Азрака в Йорданії. Тегеран попередив держави Перської затоки — зокрема Кувейт і Бахрейн — про неприпустимість підтримки американських сил. Держсекретар США Рубіо попередив, що Вашингтон продовжуватиме завдавати ударів по іранських танкерах.
Другий морський коридор фактично втрачено. Хусити захопили контроль над портовим містом Моха та зміцнили вплив над Баб-ель-Мандебською протокою, при цьому атакувавши низку великих саудівських об'єктів — нафтопереробний завод і паливний термінал Aramco, кілька паливних підприємств, аеропортів та суден. Саудівська Аравія повідомила про закриття стратегічного трубопроводу «Схід — Захід». За оцінками ANZ, Ер-Ріяд втратив можливість використовувати західний експортний маршрут у разі погіршення ситуації в Ормузькій протоці, що чинитиме додатковий підвищувальний тиск на ціни.
Дипломатичний процес знову відкладено. Регіональні переговори між Іраном та країнами Перської затоки було перенесено на невизначений термін, про що повідомив голова МЗС Оману. Новина про майбутні переговори раніше стримувала зростання котирувань.
Прогнози попиту продовжують погіршуватись. ОПЕК знизила прогноз зростання світового попиту у 2026 році до 380 тис. барелів на добу — п'ятий місяць поспіль зниження, — водночас підвищивши прогноз на 2027 рік. МЕА налаштоване песимістичніше і прогнозує пряме скорочення попиту. Особливо показовою є китайська динаміка: за оцінками, попит на нафту в Китаї у 2026 році скоротиться на 8,9% р/р, при цьому пік споживання вже пройдено у 2025 році. Попит на бензин знизиться на 8,7%, на дизельне пальне — на 11,4%. Переробка сирої нафти в Китаї у другому та третьому кварталах скоротилась на 5,4% до 697 млн т, а коефіцієнт використання потужностей впав до 73,2%.


Агросировинні
Пшениця, кукурудза та соя
У п'ятницю американська м'яка пшениця на CBOT впала до $246,7/т (-1,7% за тиждень), вересневі ф'ючерси — до $262,6 (-1,9%). Ф'ючерси на французьку пшеницю на MATIF виросли до позначки $283,2/т (+0,2%). Ціни на кукурудзу в США на споті знизились до $212,1 (-0,7%), вересневі ф'ючерси виросли до $203,7 (+0,3%). Соя на споті виросла до $505 (+5,6%), ф'ючерси впали до $473 (-1,7%).


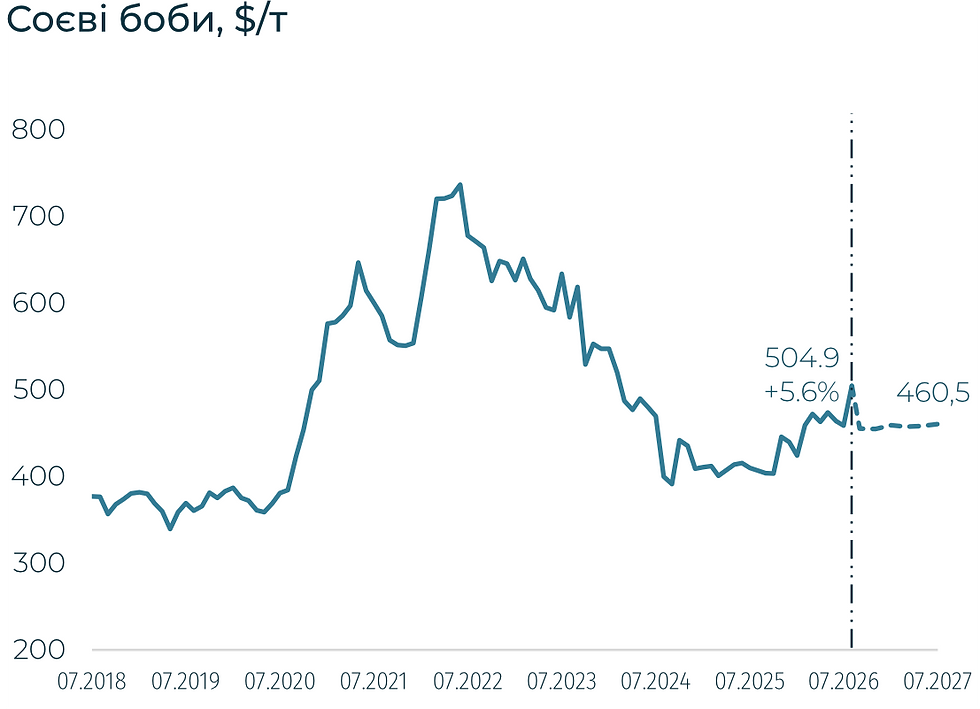
Ключовим фактором впливу на котирування став вересневий звіт WASDE — після історичного серпневого ралі та багаторічних максимумів ринок виявився менш бичачим за очікування.
USDA знизив врожайність кукурудзи в США до близько 11,2 т/га проти 11,33 т/га у серпні, а виробництво скоротив на 5,4 млн т до 401,3 млн т. Кінцеві запаси кукурудзи зменшено до близько 39,8 млн т, а середню розрахункову ціну підвищено до $189/т. Для сої, навпаки, врожайність несподівано підвищено до близько 3,55 т/га — ринок очікував зниження. Виробництво сої зросло до рекордних 123,4 млн т, однак підвищення експорту на 680 тис. т до 46 млн т знизило кінцеві запаси до 8,4 млн т, а середню ціну підвищено на $22/т до близько $441/т. Балансу пшениці USDA практично не змінював, лише підвищивши середню ціну до близько $235/т, тоді як світовий баланс став більш вільним. Усі шість ключових показників звіту вийшли вище консенсусу, що на боці пропозиції є ведмежим сигналом.
Ринок пшениці втратив чорноморську премію. Попри те, що з середини липня ф'ючерси злетіли до трирічних максимумів, а грудневий канзаський контракт подолав $294/т, фундаментальна проблема залишається невирішеною: американські експортні зобов'язання станом на кінець серпня на 31% нижчі за торішні. Міжнародний дефіцит, спричинений чорноморською блокадою, поки не транслюється в реальні американські продажі. USDA прогнозує зниження американського експорту на 15% р/р. Ослаблення геополітичних побоювань наприкінці періоду посилило тренд зниження цін.
Вересневий звіт USDA був найсприятливішим саме для кукурудзи: зниження врожайності та виробництва зменшило очікувані запаси на кінець сезону — тобто пропозиція виявилась меншою, ніж вважав ринок. Це мало б підштовхнути ціни вгору, і після публікації звіту котирування справді стрибнули.
Проте зростання протрималось недовго: трейдери скористались моментом, щоб зафіксувати прибуток після потужного серпневого ралі, і сесія завершилась зниженням. Додатковий тиск створюють прогнози рясних дощів у Кукурудзяному поясі США — від північного Міссурі до Міннесоти, — які покращують стан пізніх посівів і послаблюють побоювання щодо врожаю.
Соєвий комплекс отримав змішані сигнали. Підвищення врожайності всупереч очікуванням переважило позитив від зростання експортних прогнозів. Китайський попит залишався визначальним фактором усього серпня, однак ринок уже значною мірою врахував ці обсяги в цінах.
Прогнози українського врожаю залишаються оптимістичними. Очікуваний збір зернових — близько 60,4 млн т, у тому числі пшениці 22,4 млн т, кукурудзи 31,6 млн т, ячменю 4,7 млн т. Виробництво продовольчої пшениці прогнозується на рівні 9,1 млн т, а разом із перехідними залишками загальна пропозиція може досягти 11,7 млн т. Врожай соняшнику оцінюється в 13,3 млн т проти 11,1 млн т у 2025 році, що дозволить наростити виробництво соняшникової олії на 19% до 5,63 млн т. Україна утримує статус світового експортера №1, контролюючи близько 40% глобального ринку соняшникової олії. Врожай сої очікується на рівні 4,9 млн т із потенційним експортом 2,3 млн т.
Головним ризиком сезону стає фізична можливість вивезти врожай. За оцінками, експорт зерна з України у сезоні 2026/27 може коливатись у надзвичайно широкому діапазоні — від 13,8 до 45,8 млн т залежно від стану портової інфраструктури.
За сценарієм, коли дунайські порти працюють, а глибоководні порти Великої Одеси залишаються недоступними, місячний експорт становитиме 1,6–2,2 млн т, а сезонний обсяг — близько 23,6 млн т.
Найвразливішою культурою залишається кукурудза, тоді як соняшник за такого сценарію переважно спрямовуватиметься на внутрішню переробку. Якщо логістичні можливості не розширяться найближчим часом, накопичення зерна всередині країни посилить тиск на закупівельні ціни.


Україна: Ринок праці


Україна: Енергетика



Україна: Нерухомість


Україна: Курс
Доступ до повної версії WEEKLY можна отримати за посиланням.
Вас також може зацікавити:


Коментарі