Weekly #313 — 12.10.2026

Розділи
СВІТ
УКРАЇНА
Міжнародні ринки
Ключові фондові індекси закрились у зеленій зоні. Протоколи засідань ФРС у вересні та виступи посадовців Банку Англії згадували додаткові підвищення ставок до кінця року. Чиновники ЄЦБ допустив, що нормальний рівень інфляції може бути переглянутий через зростанням довгострокової дохідності. Так, дохідність 30-річних британських державних облігацій сягнула максимуму з 1998 року. Дональд Трамп пообіцяв не атакувати Іран до виборів 3 листопада.
Сполучені Штати
Індекс широкого ринку S&P 500 зріс за тиждень на 1,15%. Лідерами зростання стали комунальні компанії, виробники товарів повсякденного попиту та енергетичні компанії. Найгірші результати продемонстрували технологічні компанії. Дохідність 10-річних американських державних облігацій знизилася на 4 базисних пункти до 5,24%.


Більшість учасників засідання Федеральної резервної системи 15–16 вересня вважала доречним ще одне підвищення ставки до кінця року, свідчить протокол, оприлюднений 7 жовтня. Ф'ючерси закладають паузу 27–28 жовтня та підвищення у грудні. Кілька учасників назвали ставку на момент засідання не обмежувальною або лише помірно обмежувальною.
Інфляційні очікування американців на рік уперед у вересні зросли на 0,3 відсоткового пункту до 3,9%, максимуму з травня 2023 року, повідомив Федеральний резервний банк Нью-Йорка 7 жовтня. Зростання очікувань посилює аргументи на користь нового підвищення ставки ФРС. Інфляція за індексом цін на особисте споживання у серпні становила 3,4%, а базова — 3,0%.
Європа
Індекс STOXX 600 зріс за тиждень на 0,03%. У п'ятницю серед лідерів зростання були автовиробники, які подорожчали на 1,5%, і гірничодобувні компанії. Найгірші результати продемонстрували телекомунікаційні компанії, а акції Deutsche Telekom за день подешевшали на 7,9%. Дохідність 10-річних німецьких державних облігацій зросла на 4 базисних пункти до 3,50%.

Усі члени Ради керуючих Європейського центрального банку 9–10 вересня підтримали підвищення ставок на 25 базисних пунктів, свідчить протокол, оприлюднений 8 жовтня. Рада зазначила, що зростання довгострокових ставок «може мати наслідки для доречного рівня ставок у майбутньому». Чиновники ЄЦБ домовилися не натякати ні на заздалегідь визначений цикл підвищень, ні на останнє підвищення.
Дохідність 30-річних британських державних облігацій 8 жовтня сягнула 6,047%, максимуму з 1998 року, а 10-річних — 5,527%, максимуму з 2007 року. Дорожчі запозичення ускладнюють підготовку бюджету, який уряд представить 28 жовтня. Дохідність державних облігацій єврозони минулого тижня теж торкнулася максимумів за кілька десятиліть, а на французькі тисне фіскальна невизначеність перед президентськими виборами 2027 року.
Голова Банку Англії Ендрю Бейлі 8 жовтня заявив про «непохитну відданість поверненню інфляції до цілі», а членкиня Комітету з монетарної політики Меган Грін назвала тривожним прогноз зростання зарплат на 3,5% у 2027 році. Того дня ф'ючерси закладали 86% імовірності підвищення ставки в листопаді. Головний економіст Х'ю Пілл голосував за підвищення ще у вересні.
Китай
Індекс SSE Composite знизився на 0,74% за дві торгові сесії після святкових вихідних. У п'ятницю лідерами зростання стали вугільні компанії та виробники товарів повсякденного попиту. Найгірші результати продемонстрували постачальники для галузі штучного інтелекту, а індекс компаній 5G-зв'язку протягом сесії падав на 6%.
За тиждень святкування Дня утворення КНР китайці здійснили понад 820 млн поїздок і витратили понад 738 млрд юанів, повідомило Міністерство культури і туризму 9 жовтня. Витрати на одну поїздку знизилися, тож внутрішній попит залишається слабким. Іпотечні субсидії мало допомогли: продажі нового житла у 25 містах зросли на 15% у річному вимірі, але за площею поступилися святам 2024 року на 9%.
Народний банк Китаю 8 жовтня відкинув іноземну критику валютної політики і заявив, що ніколи не вдавався до конкурентної девальвації юаня. Регулятор відповідав на тиск Європейського Союзу, який пов'язує рекордний торговельний профіцит Китаю зі слабким юанем. Наступного дня ЄС і Китай домовилися вдвічі скоротити експорт китайських гібридних автомобілів до Європи та полегшити ліцензування експорту рідкісноземельних металів.
Світовий банк 6 жовтня спрогнозував сповільнення зростання економіки Китаю до 4,5% у 2026 році та 4,3% у 2027 році через слабкий внутрішній попит. Зростання тримається на експорті: у квітні–липні він зріс на 21,1% завдяки високотехнологічним товарам, а роздрібні продажі скорочувалися в середньому на 4,0%. Інвестиції в нерухомість у першому півріччі впали на 18%.
Японія
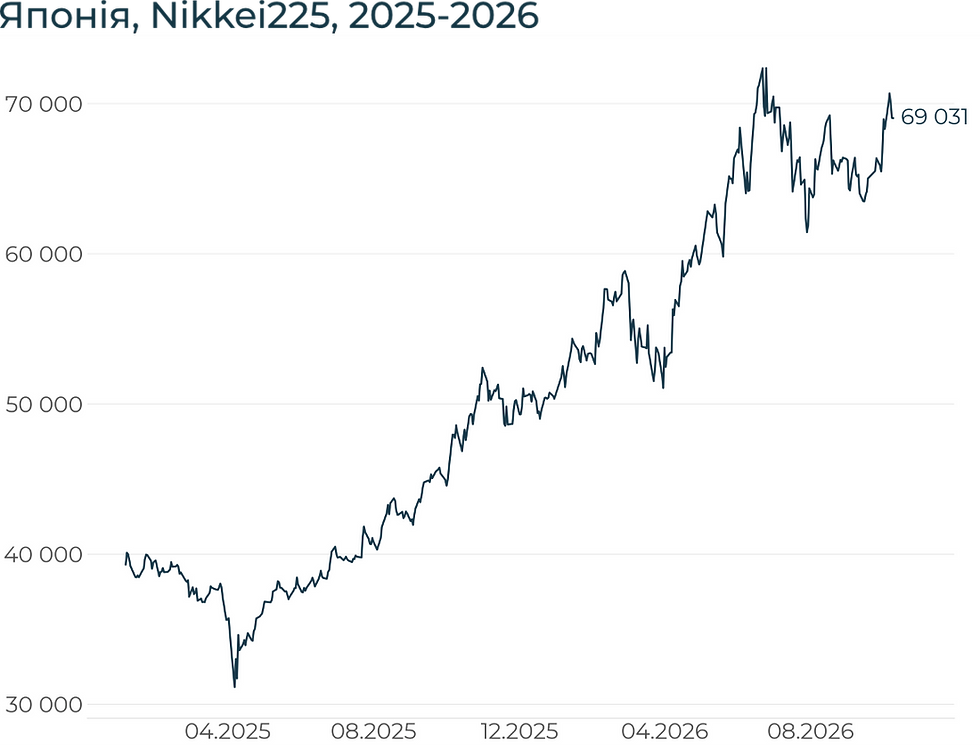
Індекс Nikkei 225 зріс за тиждень на 1,06%. Банк Японії цього місяця може визнати, що базова інфляція приблизно досягла цілі в 2%, повідомили 5 жовтня джерела Reuters. Висновок у квартальному звіті після засідання 29–30 жовтня посилить аргументи на користь нового підвищення ставки. У вересні регулятор підвищив ставку до 1,25%, найвищого рівня за 31 рік.


Crypto Recap
Європа перейшла від написання криптоправил до їхнього застосування. Регулятор ринків ЄС обмежив роботу зі стейблкоїнами без ліцензії, а Франція та Греція запроваджують нові криптоподатки. Держави тим часом самі переводять гроші в реєстри: від резервів ЄЦБ і британського держборгу до цифрового рубля й тенге. У США картина протилежна: регулятори пишуть правила, хоча голова одного з них визнає нестачу повноважень без Конгресу. Голова профільного комітету Палати представників вимагає закону, а ринок прогнозів дає закону 5%.


У ЄС від криптоправил переходять до відмов, заборон і податків. Нагляд у ЄС посилюється на трьох фронтах. 8 жовтня Європейський орган з цінних паперів і ринків (ESMA) дав криптокомпаніям три місяці на вихід зі стейблкоїнів поза Регламентом ЄС про ринки криптоактивів (MiCA): зберігати їх для клієнтів не можна, лише закривати позиції. Токенів ESMA не називає, Coinbase відносить до них USDT і PYUSD. Німецький нагляд відмовив Bitcoin.de в ліцензії MiCA, повідомила 6 жовтня Bitcoin Group: торги для 1,1 млн користувачів не відновлено. Фінансовий комітет Національних зборів Франції схвалив податок на обмін криптоактивів на стейблкоїни з 1 січня 2027 року та виїзний податок для портфелів понад 800 тис. євро ($896 тис.). Мінфін Греції 7 жовтня запропонував податок 10% на приріст капіталу від криптовалют.
Гроші центробанків і держборг ідуть у блокчейн. Центробанки й казначейства переводять розрахунки та держборг на розподілені реєстри. Членкиня правління ЄЦБ Ізабель Шнабель представила три моделі розрахунків грошима центробанку на блокчейні: прямий випуск резервів, поєднання системи валових розрахунків із розподіленим реєстром і приватні токени під резерви в ЄЦБ. Казначейство Великої Британії 6 жовтня призначило Barclays, HSBC, Lloyds, Morgan Stanley, NatWest і RBC Capital Markets організаторами пілотних цифрових держоблігацій у Q1 2027 року. Рахунків у цифрових рублях за перший місяць відкрито 220 тис. проти 60 тис., очікуваних ЦБ РФ до кінця року, повідомила 6 жовтня заступниця голови ЦБ Зульфія Кахруманова. ЦБ Казахстану 7 жовтня підписав із Tether меморандум про підготовку пілота стейблкоїна в тенге та токенізацію через платформу Hadron.
Крипторежим США пишуть відомства, а Конгрес вимагає закон. Регулятори США будують крипторежим без закону й самі визнають його межі. Комісія з торгівлі товарними ф'ючерсами США (CFTC) 5 жовтня запропонувала федеральний режим роздрібної торгівлі криптовалютою з кредитним плечем як добровільну альтернативу ліцензіям штатів. На відміну від CLARITY, режим не зобов'язує торгувати криптоактивами на зареєстрованих у CFTC майданчиках: голова комісії Майкл Селіг заявив, що без рішення Конгресу таких повноважень у відомства немає. Голова фінансового комітету Палати представників Френч Гілл 7 жовтня назвав дії CFTC і Комісії з цінних паперів і бірж США (SEC) недостатніми: пріоритет мають закони Конгресу, і він розраховує ухвалити CLARITY цього року. Polymarket оцінює шанси у 5%.
Китайська злочинна мережа відмила понад $1 млрд для Lazarus Group. Блокчейн-аналітик ZachXBT стверджує, що вийшов на угруповання після злому Bybit на $1,5 млрд у 2025 році. Відмивання коштів відбувалося в материковому Китаї та Гонконгу через Discord і Telegram-канали. Отримана інформація допомогла йому виявити $12 млн, пов'язаних із Bybit. ZachXBT також пов'язує китайців із відмиванням $387,5 млн, викрадених у Bitget, і $292 млн у Kelp DAO. Тим часом у Китаї кількість гаманців, що відправляють транзакції зі стейблкоїнами, з Q1 2024 до Q2 2026 року зросла в 43 рази. Зокрема, Chainalysis визначила $104,1 млрд у межах 18,1 млн переказів із липня 2025 року до червня 2026 року.
Японія запровадила санкції проти російської криптобіржі Garantex, а РФ почала виплачувати зарплати в цифрових рублях. Обмеження поширюються на 33 організації, 9 фізосіб і 35 суден тіньового флоту Росії. Раніше проти Garantex вводили санкції США, ЄС та інші юрисдикції. Платформа є основою для торгівлі рублевим стейблкоїном A7A5. За даними CertiK, із лютого 2025 року до травня 2026 року з ним обробили операцій на $110 млрд.
З 1 жовтня в РФ дозволили виплачувати зарплату й соціальні виплати в цифрових рублях. Зокрема, неназвана кількість співробітників Мінфіну країни вже отримала перші виплати.
Сальвадор отримав $138 млн від МВФ після скорочення операцій із BTC. Фінансування проходить у межах програми на $1,4 млрд, попри недотримання всіх критеріїв. Сальвадор підвищив фіскальну прозорість для боротьби з відмиванням грошей і передав контрольний пакет акцій Chivo приватному оператору. Уряд, однак, зберіг міноритарну частку та обов'язки зі зберігання коштів у цьому BTC-гаманці.
У МВФ заявили, що країна й далі скорочуватиме участь у криптовалютній діяльності та посилить регулювання цифрових активів. Сальвадор також купує BTC виключно за приватні пожертви. Загалом країна накопичила 7,8 тис. BTC ($672,7 млн) — п'яте місце серед країн.
США виділяють $6 млрд на наукові дослідження, зокрема квантові технології та AI. Із них на квантові обчислення виділено $215 млн. Програма фінансування передбачає поетапну винагороду компаніям, які зміцнюють системи проти квантових зломів. Нововведення важливі для BTC, оскільки, за даними Coinbase, 7 млн монет ($581 млрд) уразливі до квантових атак.
Тим часом уряд США перевів конфісковані 12,3 тис. BTC ($1 млрд) після транзакції на $770 млн у BTC на Coinbase Prime. Ці кошти пов'язані зі зломом криптобіржі Bitfinex у 2016 році. США лідирують серед країн за володінням BTC — 328,4 тис. монет ($27,3 млрд), 1,6% пропозиції.


Сировинні
Газ
У понеділок листопадові ф'ючерси на TTF склали $1062,1 за тис. куб. м (+14,3% за тиждень), спотова ціна виросла до $1062,0 (+14,3%). Ринок повернувся до зростання і наблизився до чотирирічних максимумів — рекордна кількість атак на судна в районі Ормузької протоки, позапланові перебої на норвезьких родовищах та похолодання в Європі переважили помірно ведмежі фундаментальні фактори.

Атаки на судноплавство сягнули піку за весь конфлікт на Близькому Сході. За даними джерел у сфері морської безпеки, кількість нападів на комерційні судна при проходженні Ормузької протоки минулого тижня досягла найвищого тижневого значення з початку війни. Водночас, біля узбережжя Катару було атаковано ще один танкер, — це перша за тривалий час атака безпосередньо в Перській затоці, яка знаменує новий виток ескалації. Поставки з країн Перської затоки дещо зросли за останні тижні, втім, залишаються значно нижчими за звичайний рівень.
Політичні сигнали лише тимчасово стримували зростання. Наприкінці тижня котирування знизились після заяви Трампа, що США не завдаватимуть ударів по Ірану до листопадових виборів до Конгресу, однак ефект виявився короткочасним.
Норвезька пропозиція знову під тиском. Попри очікуване відновлення поставок після завершення ремонтів, оператор Gassco повідомив про позапланові роботи на родовищі Гуллфакс, які скорочують поставки на 5 млн куб. м на добу, та зупинку переробного заводу Карсто — ще мінус 11 млн куб. м на добу. За оцінкою LSEG, існує ризик продовження перебоїв, що може скоротити експорт приблизно на 15 млн куб. м на добу до кінця тижня. Додатково знижується надходження СПГ: регазифікація на північному заході Європи має скоротитись приблизно на 12 млн куб. м на добу через зупинку німецького терміналу Вільгельмсгафен 2 та менші заявки на французькому терміналі Фос.
Похолодання посилює сезонний попит на опалення. Прогноз похолодання та слабкого вітру на північному заході Європи збільшує попит на газ для опалення приблизно на 25 млн куб. м на добу, а з боку електростанцій — майже на 49 млн куб. м на добу. Це також може скоротити закачування газу до сховищ.
Додатковим фактором невизначеності став ураган «Ісайя» в Мексиканській затоці: американські видобувники зупинили близько 16% потужностей з видобутку природного газу в регіоні та 25% нафтових потужностей.
Стан сховищ залишається на історичному мінімумі. Сховища газу в ЄС заповнені приблизно на 73,6% (≈76,9 млрд куб. м) — мінімум для цього періоду за весь час ведення статистики з 2011 року, — проти 83,0% роком раніше.
Нафта
Листопадові ф'ючерси на Brent виросли до $104,6 за барель (+1,6% за тиждень), спотова ціна — до $104,8 (+2,6%). Ринок завершив тиждень поблизу двотижневих максимумів — атаки хуситів на Саудівську Аравію та нова хвиля нападів на танкери в Ормузькій протоці переважили сигнали про дипломатичний прогрес, вивільнення резервів і додаткові поставки дизпалива.

Хусити з Ємену взяли на себе відповідальність за удар по міжнародному аеропорту Ер-Ріяда. Також тривають бої між саудівською коаліцією та хуситами за території, з котрих контролюється Баб-ель-Мандебська протока.
Дипломатичні сигнали лише тимчасово стримували зростання. Трамп заявив, що США не атакуватимуть Іран до проміжних виборів 3 листопада, і повідомив про «продуктивні дискусії» з Тегераном, тоді як міністр закордонних справ Ірану зазначив, що країна розглядає американську пропозицію та відповість протягом кількох днів.
Пропозиція частково відновлюється. Saudi Aramco повідомила європейських переробників, що в листопаді забезпечить їхні запити повним обсягом нафти після відновлення роботи трубопроводу «Схід — Захід». У жовтні поставки до Європи були скасовані, що спровокувало ажіотажний попит на заміщувальні партії — найбільший покупець саудівської нафти Orlen оголосив понад десять тендерів.
Ринок дизельного палива отримує додаткову підтримку. Трамп заявив, що Росія негайно поставить на ринки США та світу понад 300 тис. т дизпалива вже в жовтні, 500 тис. т у листопаді та, можливо, до 1 млн тонн вже у грудні цього року, в обмін на енергетичне перемир'я між Росією та Україною.
Негайний ефект угоди викликає сумніви через суттєве скорочення російських переробних потужностей, однак Москва частково зняла заборону на експорт дизелю, що дозволить вивести на світовий ринок близько 500 тис. т.
У межах домовленості G7 про вивільнення зі стратегічних резервів близько 13,6 млн т нафти та нафтопродуктів Німеччина вивільнить до 2 млн т — насамперед дизпаливо та мазут. Додатково Китай відновлює експорт нафтопродуктів після «Золотого тижня», періоду масштабних державних свят.
ОПЕК знову погіршила прогноз попиту. Генсекретар організації Хайсам аль-Гайс заявив, що прогноз зростання світового попиту на нафту у 2026 році знижено до близько 54,5 тис. т на добу проти 190 тис. т, очікуваних на початку року. ОПЕК розраховує, що відкладений попит проявиться у 2027 році. Аль-Гайс також попередив про наслідки недостатніх інвестицій у видобуток, переробку та транспортування, які вже проявляються передусім у нафтопереробці.
Американська пропозиція зростає попри ураган «Ісайя» в Мексиканській затоці, на тлі якого тимчасово було призупинено видобуток близько 177 тис. т нафти на добу — майже 63% поточного обсягу регіону, однак Shell, Chevron та BP уже повертають персонал і відновлюють роботу платформ.
Кількість бурових установок у США зросла до 603 — максимуму з травня 2024 року, нафтових — до 462, найвищого рівня з травня 2025 року. EIA прогнозує зростання видобутку до близько 1,89 млн т на добу у 2026 році.


Агросировинні
Пшениця, кукурудза та соя
У п'ятницю американська м'яка пшениця на CBOT впала до $238,6/т (-1,1% за тиждень), грудневі ф'ючерси — до $246,5 (-1,9%). Ф'ючерси на французьку пшеницю на MATIF виросли до позначки $284,4/т (+0,2%). Ціни на кукурудзу в США на споті знизились до $188,5 (-3,3%), грудневі ф'ючерси — до $189,0 (-3,5%). Соя на споті зросла до $462 (+1,0%), ф'ючерси — до $474 (+0,9%).


Тиждень завершився різким падінням котирувань — жовтневий звіт WASDE несподівано підвищив оцінки врожаю та кінцевих запасів у США по всіх трьох культурах.
Жовтневий WASDE став найбільш ведмежим звітом сезону. USDA підвищив прогноз урожайності кукурудзи в США на 0,17 т/га до близько 11,37 т/га, тоді як ринок очікував її зниження. Очікуване виробництво кукурудзи зросло до близько 407 млн т — другого найбільшого врожаю в історії США.
Кінцеві запаси кукурудзи на сезон 2026/27 підвищено на 7,2 млн т до 47 млн т, що значно перевищило очікування, а співвідношення запасів до споживання повернулось вище 10%. Світові кінцеві запаси кукурудзи зросли на 8,3 млн т до 280,4 млн т.
Динаміка соєвого балансу була більш рівномірною. Урожайність сої підвищено до близько 3,57 т/га, виробництво — до близько 124 млн т, кінцеві запаси зросли лише на 0,14 млн т до 8,6 млн т, світові — до 124,3 млн т.
Соя спершу відреагувала падінням приблизно на 2%, однак частково відновилась завдяки різкому зростанню соєвого шроту. Ринок також стежить за відновленням китайських закупівель після завершення «Золотого тижня» 7 жовтня.
Ринок пшениці також опинився під тиском. Кінцеві запаси пшениці в США підвищено на 0,6 млн т до 20,1 млн т на тлі дещо вищого виробництва, зростання імпорту та зниження експорту. Світові запаси залишились практично без змін — 276 млн т.
Український ринок: прогнози врожаю покращуються, проте вся галузь впирається в логістику. Українська зернова асоціація підвищила прогноз урожаю зернових та олійних у 2026 році на 1 млн т до 84,6 млн т, а потенційний експорт у сезоні 2026/27 — до близько 52 млн т проти 41,1 млн т у попередньому сезоні.
Прогноз урожаю пшениці підвищено до 23,7 млн т з потенційним експортом 18 млн т. Прогноз урожаю кукурудзи збережено на рівні 32,1 млн т з експортним потенціалом 27 млн т проти 21 млн т торік. Врожай соняшнику очікується на рівні 13,3 млн т проти 11,1 млн т у 2025 році — практично весь обсяг буде перероблено всередині країни, а експорт насіння не перевищить 40 тис. т.
Врожай ріпаку оцінюється в 3,5 млн т з експортом 1,9 млн т, потенційний експорт сої — 2,2 млн т. Водночас УЗА наголошує, що реалізація цього сценарію повністю залежить від відновлення роботи глибоководних портів Великої Одеси та припинення російських атак на транспортну й енергетичну інфраструктуру, а також на судна, що заходять до українських портів.
Соняшниковий ринок залишається під тиском пропозиції. Масове надходження нового врожаю та обмежені експортні можливості для олії й шроту утримують закупівельні ціни на мінімальних рівнях сезону. Переробники не нарощують запаси сировини, очікуючи подальшого зниження цін.
Наступні орієнтири: відновлення китайських закупівель американської сої, оновлення CONAB по Бразилії 15 жовтня та листопадовий звіт WASDE.


Україна: Ринок праці


Україна: Енергетика


Україна: Нерухомість


Україна: Курс
Доступ до повної версії WEEKLY можна отримати за посиланням.
Вас також може зацікавити:


Коментарі